
税金の督促状が届いたら — 固定資産税の実物で見る中身・取扱期限・延滞金
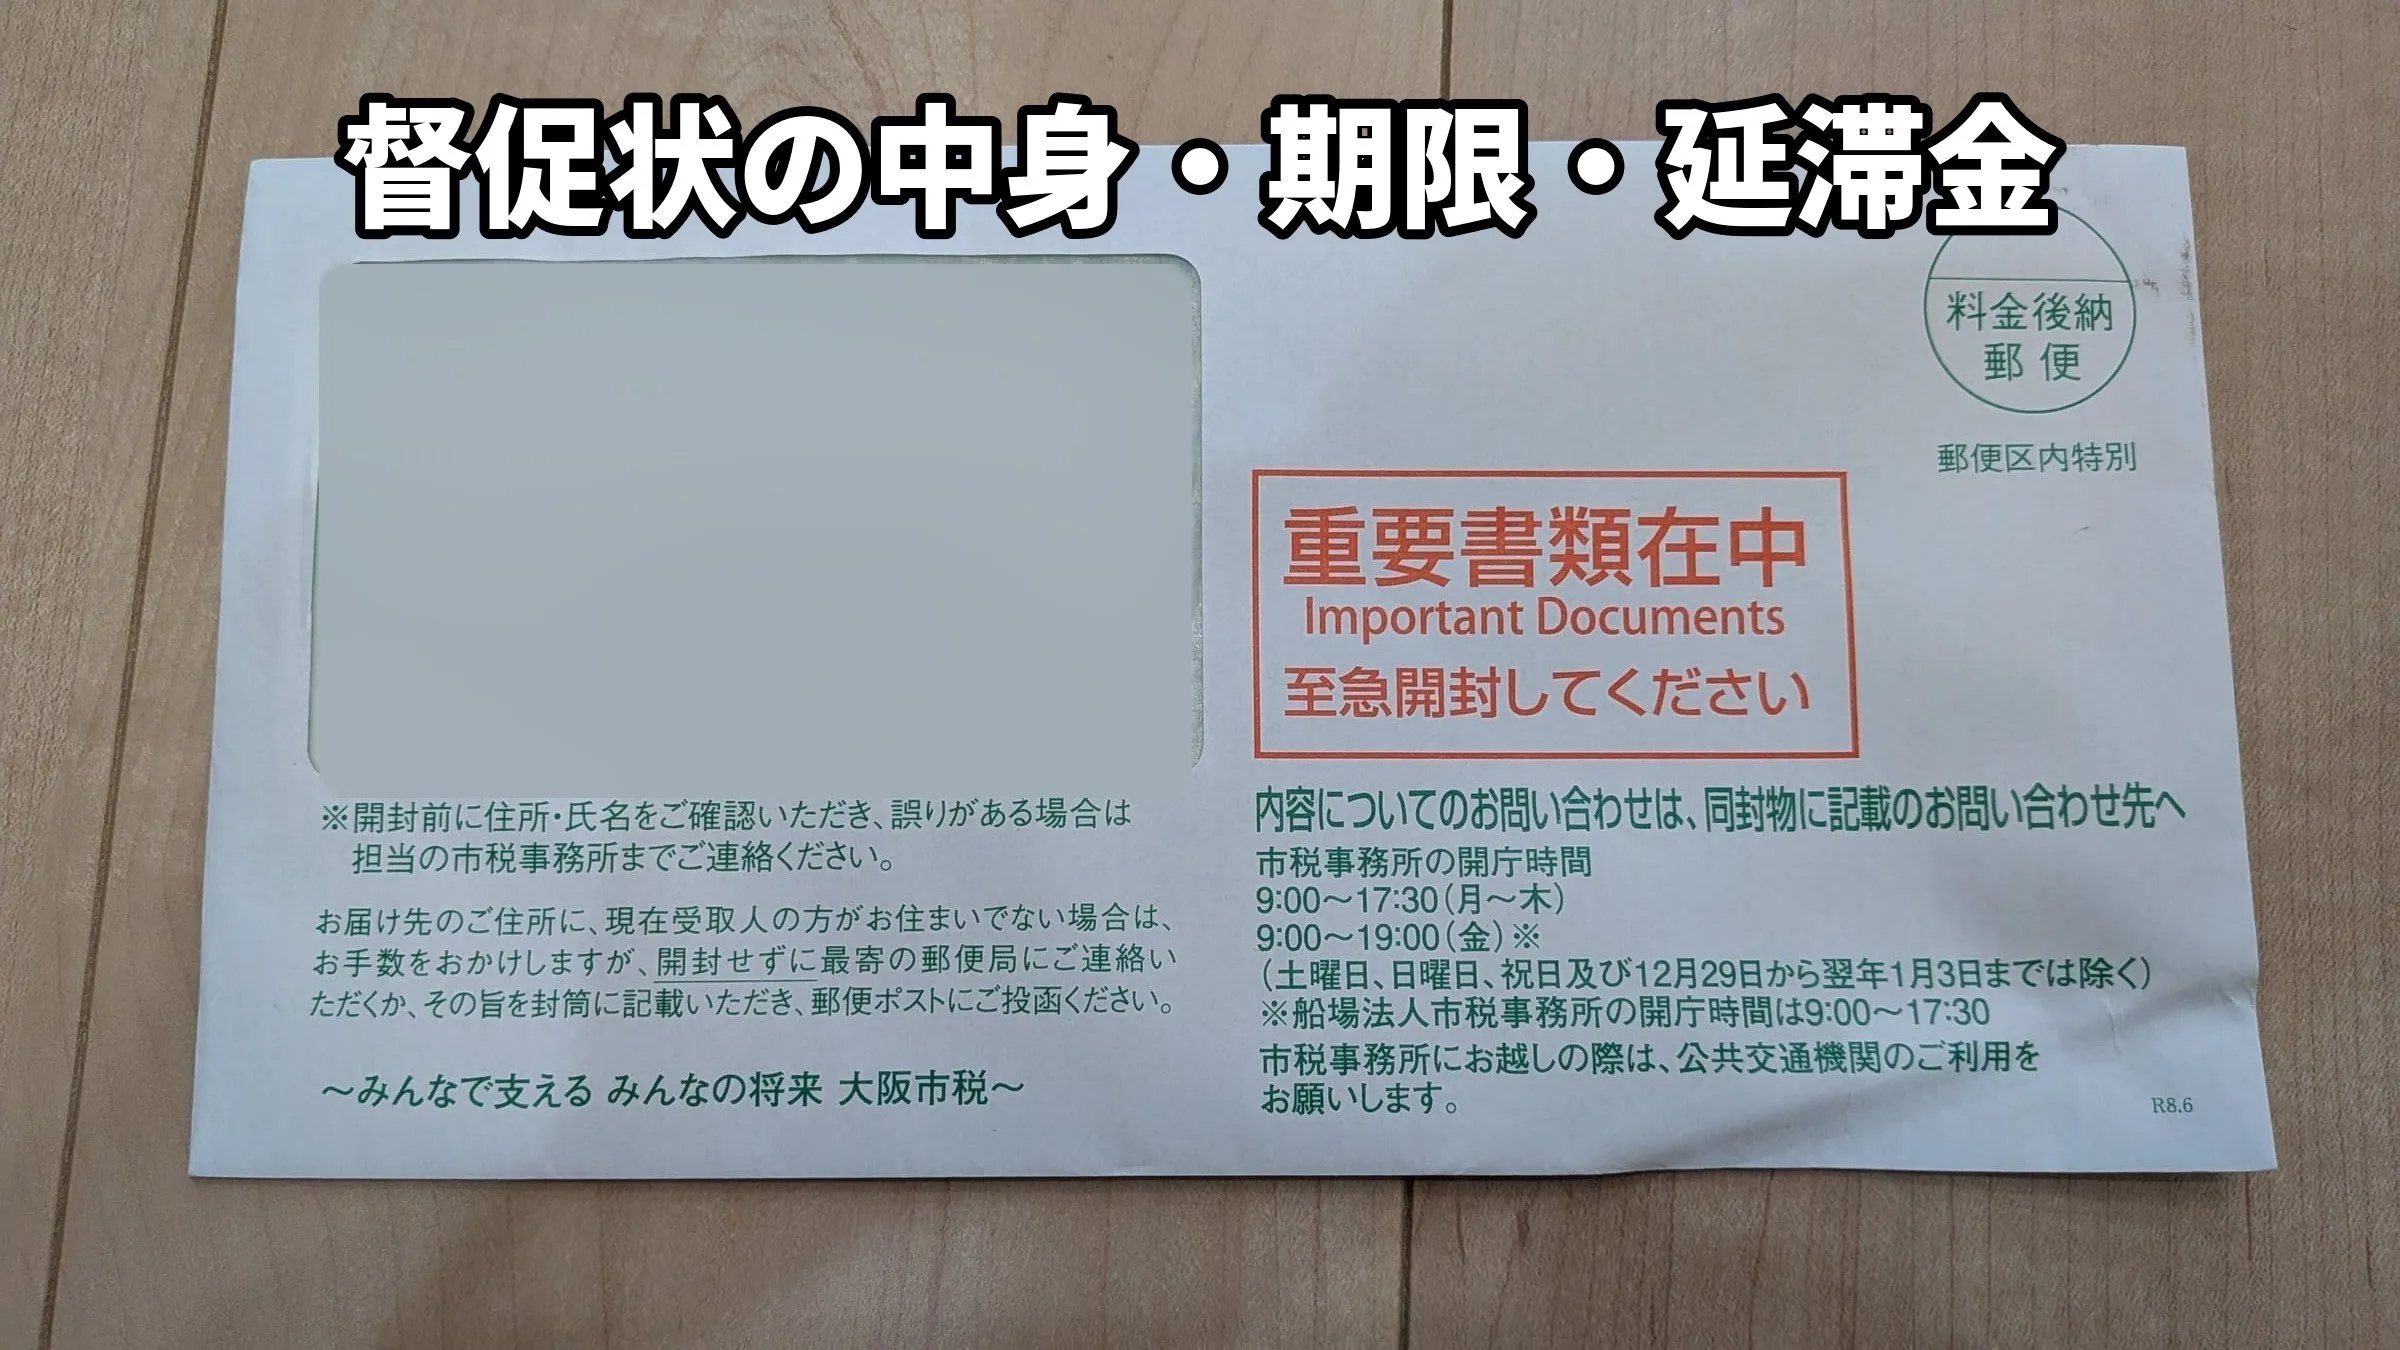
税金を納期限までに納めないと、督促状が届きます。私のところにも最近届いてしまいました。
実物をもとに、いつ届いて、何が入っていて、延滞金はどうなるのか、いつまでにどう払うのかをまとめました。督促状の様式や届く時期は自治体によって違うと思うので、この記事は大阪市の固定資産税で私に届いた督促状の記録です。督促状が届く前の、通常の納税通知書と納付書のことは固定資産税の納税通知書の記事に書いています。
いつ届くのか
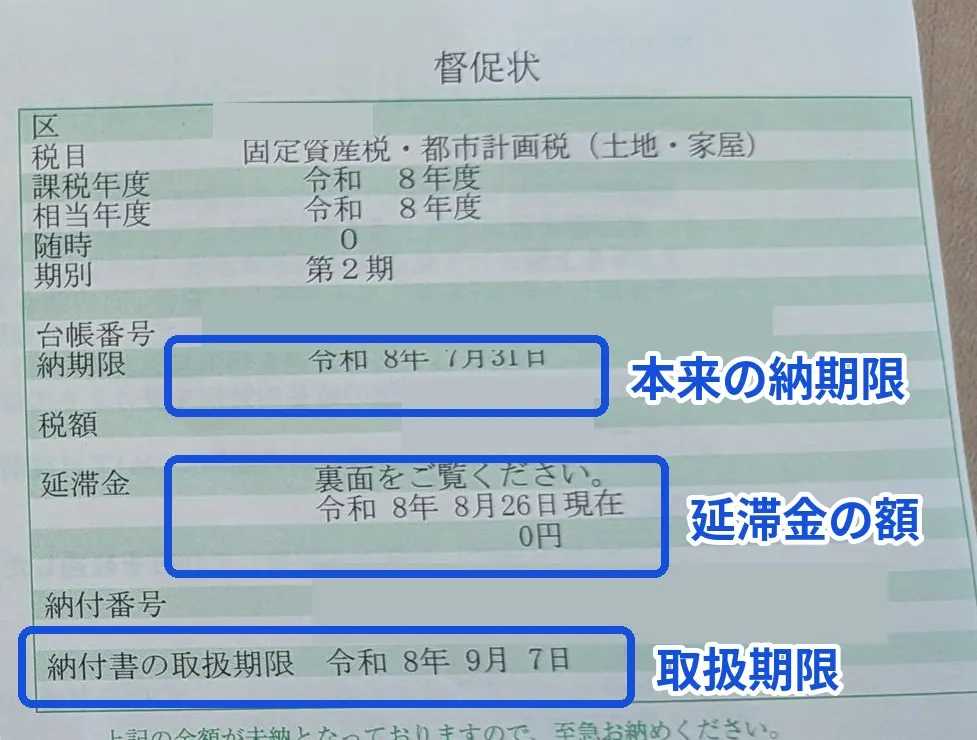
大阪市では、納期限から30日以内に督促状を送ることになっています (督促状について (大阪市))。督促状に関わる日付は3つあります。市がどの納付まで確認したかの基準になる日 (この記事では「収入日」と書きます)、督促状を発した日 (「発付日」。督促状に印字された日付で、延滞金の額もこの日現在で計算されています)、同封の納付書が使える「取扱期限」です。私の今回の督促状では、それぞれ次の日付でした。
| 項目 | 日付 | 納期限から |
|---|---|---|
| 本来の納期限 | 7月31日 | — |
| 収入日 (この日までの納付を反映) | 8月14日 | 14日 |
| 発付日 (延滞金もこの日現在で計算) | 8月26日 | 26日 |
| 督促状の到着 | 8月31日 | 31日 |
| 納付書の取扱期限 | 9月7日 | 38日 |
督促状には「令和8年8月14日 本市収入日現在で作成しました」とあります。収入日までに市が確認できた納付をもとに作られている、ということです。納付してから市の収入として確認できるまで数日かかるため、納付済みでも行き違いで督促状が届くことがあるそうです (市税に関するその他のQ&A (大阪市) の Q12。以下「大阪市の Q&A」)。
封筒に入っているもの
封筒には「重要書類在中 至急開封してください」と赤い枠で印刷されています。中身は3種類でした。
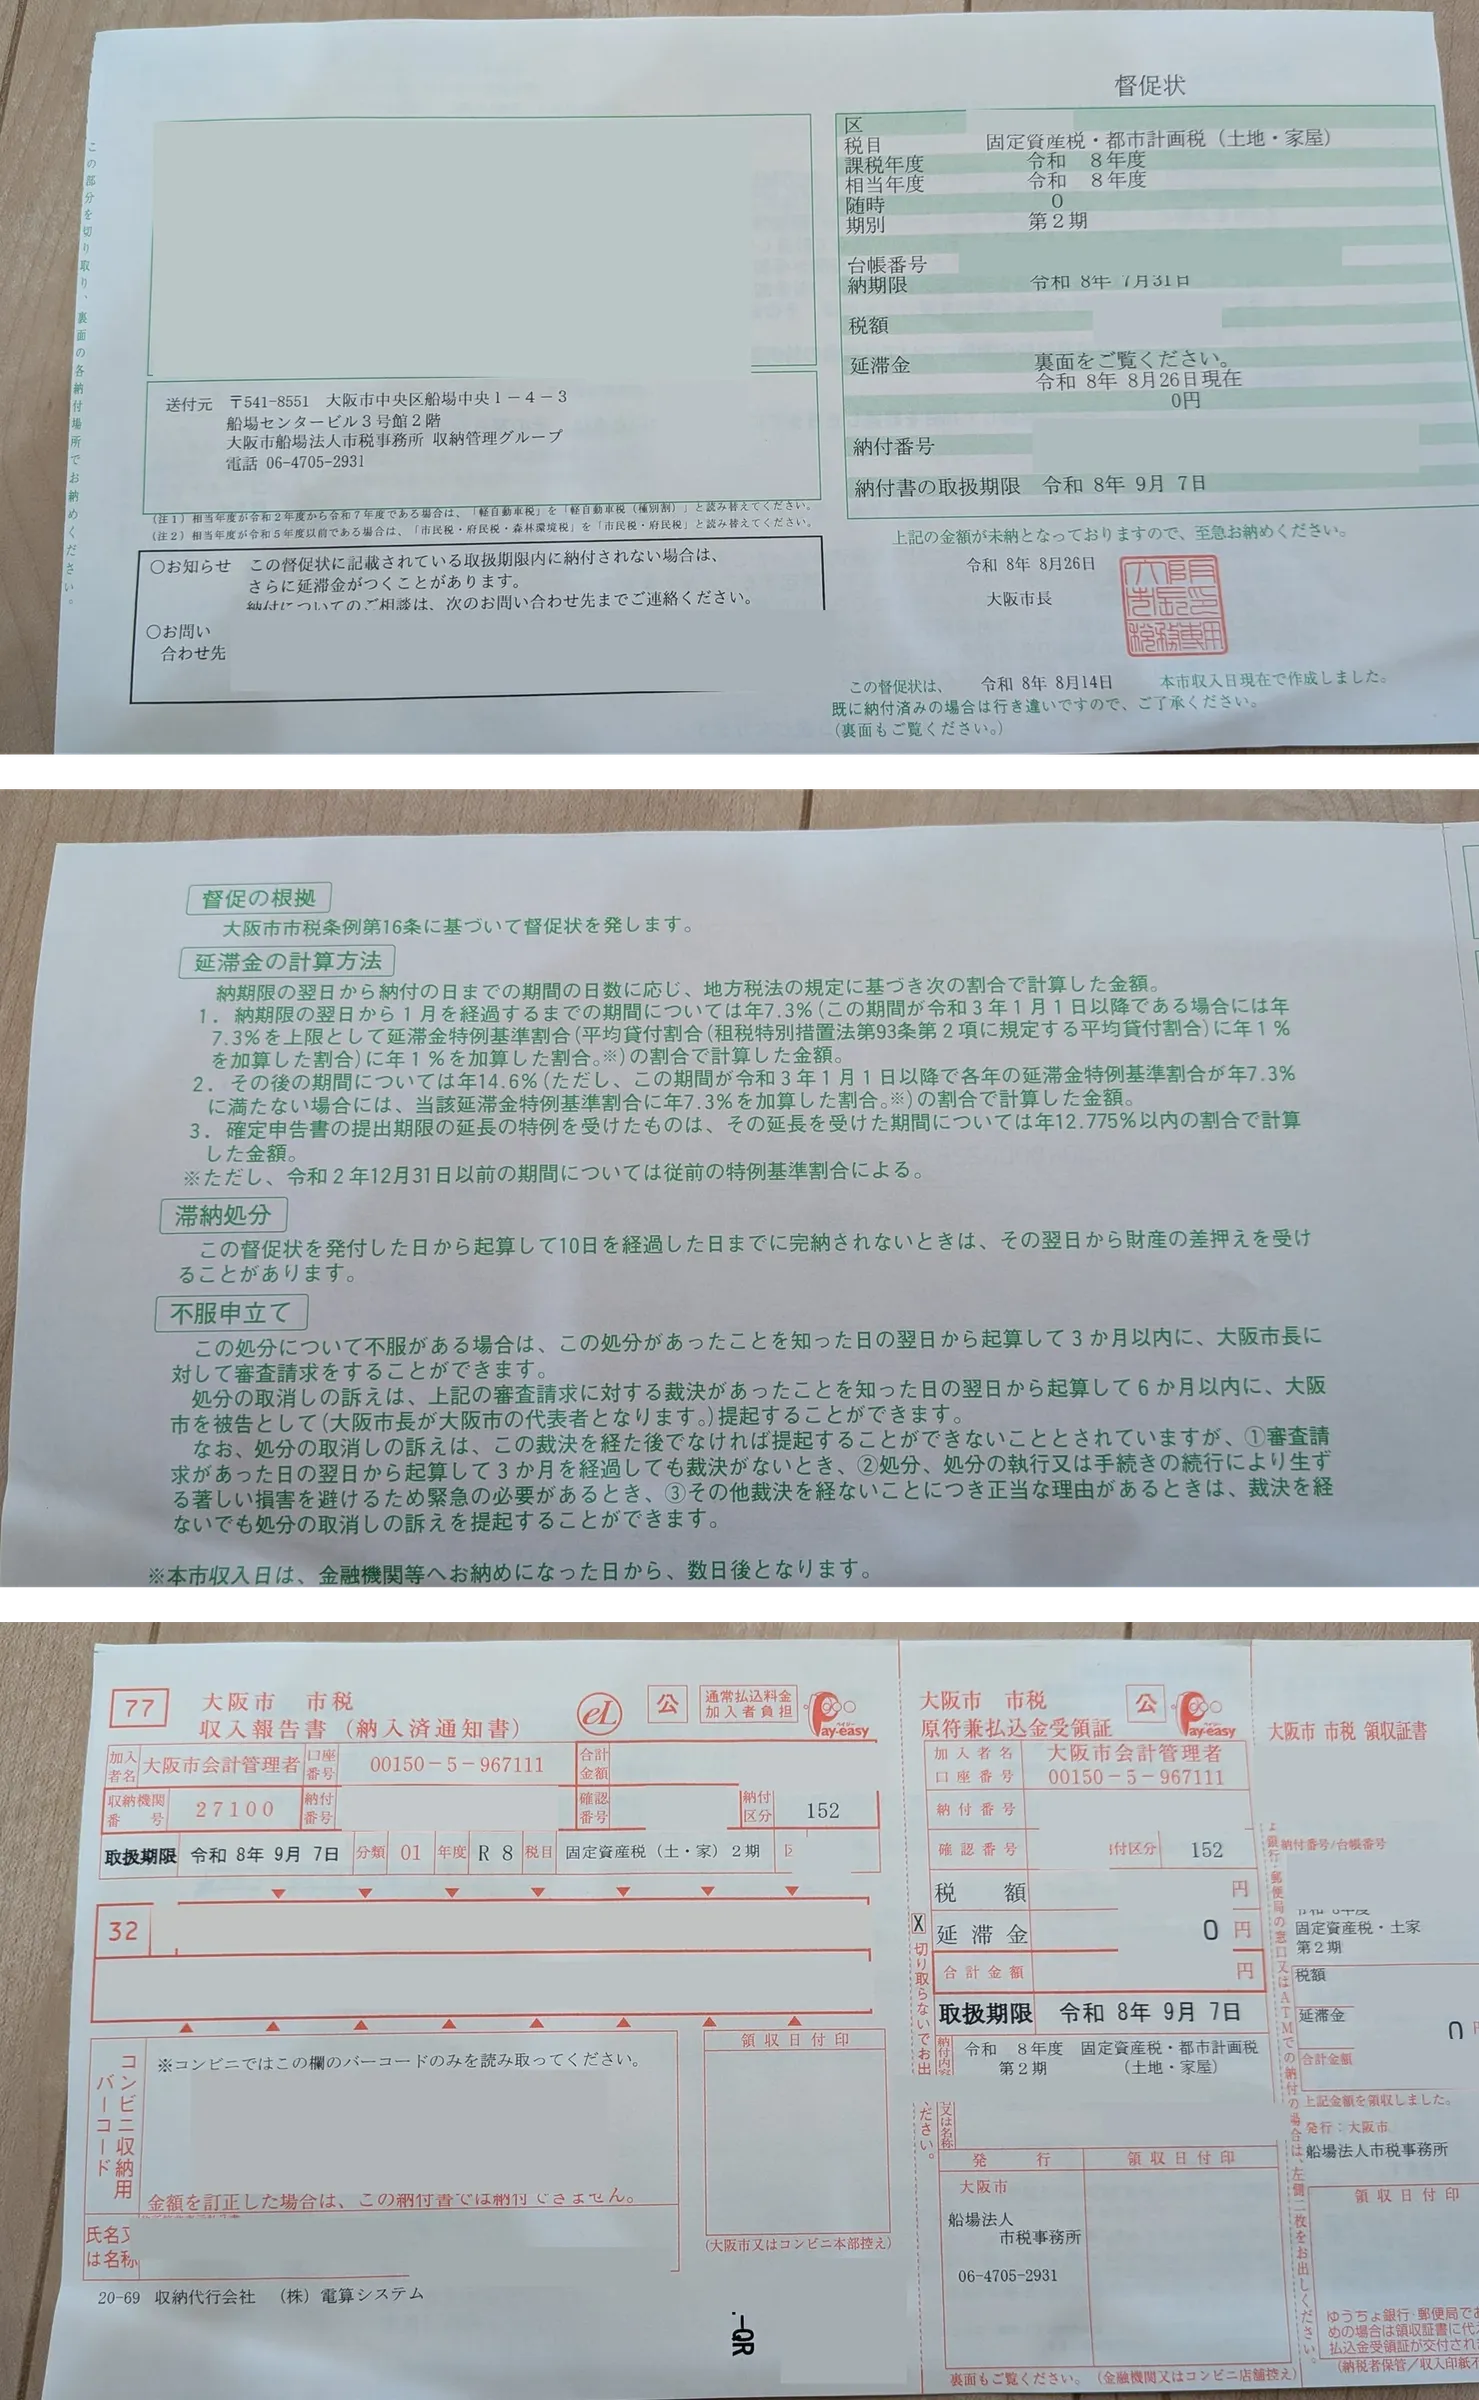
- 督促状 — 表に、税目と期別、本来の納期限、税額、発付日現在の延滞金の額、納付番号、同封の納付書の取扱期限が書かれています。裏は督促の根拠 (大阪市市税条例第16条)、延滞金の計算方法、滞納処分、不服申立ての説明です
- 納付書 — 納税通知書に同封の納付書と同じ様式の3枚つづり (右側は領収証書) で、eL-QR・コンビニ用バーコード・Pay-easy (ペイジー) のマークが付いています。違いは、納期限の代わりに取扱期限が印字されていることと、延滞金の欄があることです
- 案内のリーフレット — 納税通知書に入っていたものと同じ、スマホ決済・クレジットカード納付と口座振替の案内
延滞金はどうなるか
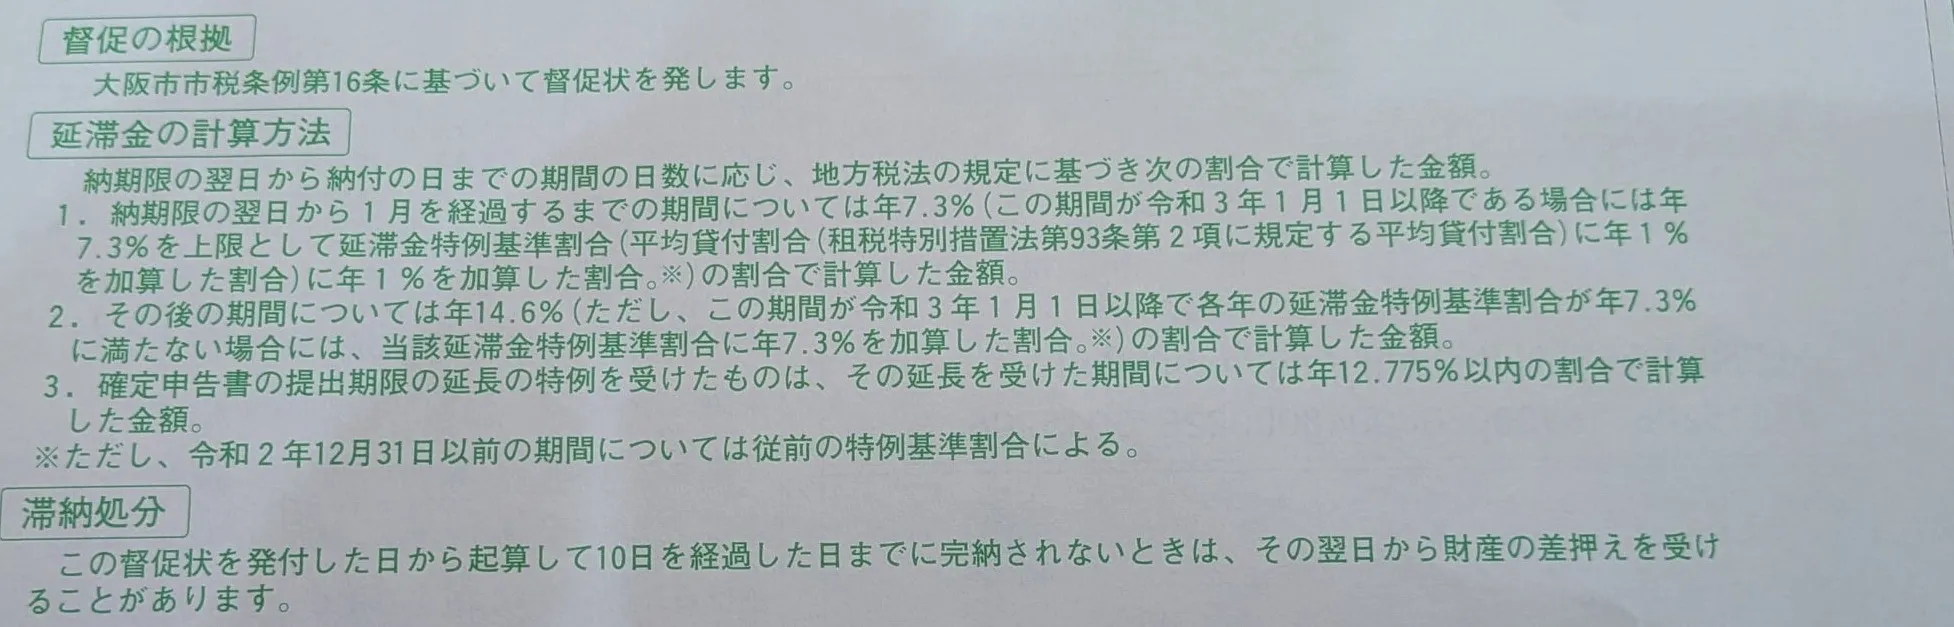
延滞金の計算方法は、督促状の裏面に書かれています。納期限の翌日から納付の日までの日数に応じて計算し、率は2段階です。納期限の翌日から1か月を経過するまでは延滞金特例基準割合に年1%を加えた率 (上限 年7.3%)、その後は同じ割合に年7.3%を加えた率 (上限 年14.6%) です。延滞金特例基準割合は年ごとに決まり、令和8年 (2026年) は1.8%なので、率は1か月までが年2.8%、その後が年9.1%になります (市税の延滞金 (大阪市))。
端数の扱いは地方税法で決まっています (地方税法 (e-Gov 法令検索) 第20条の4の2)。計算の基礎になる税額は1,000円未満を切り捨て、税額が2,000円未満なら延滞金はかかりません。計算した延滞金は100円未満を切り捨て、1,000円未満のときはかかりません。
令和8年の率で計算した延滞金の例です。
| 遅れ | 税額 1,999円 | 税額 10万円 | 税額 30万円 | 税額 50万円 |
|---|---|---|---|---|
| 1か月 (31日) | — | 0円 | 0円 | 1,100円 |
| 2か月 (61日) | — | 0円 | 2,900円 | 4,900円 |
| 3か月 (92日) | — | 1,700円 | 5,200円 | 8,700円 |
| 1年 (365日) | — | 8,500円 | 25,600円 | 42,800円 |
計算の例を2つ挙げます。税額50万円で1か月 (31日) の遅れなら、500,000円 × 2.8% × 31 ÷ 365 = 1,189円で、100円未満を切り捨てて1,100円です。税額10万円で2か月 (61日) なら、最初の31日が 100,000円 × 2.8% × 31 ÷ 365 = 238円、残りの30日が 100,000円 × 9.1% × 30 ÷ 365 = 748円で、合計985円は1,000円未満なので0円です。
督促状と納付書のどちらにも、発付日現在の延滞金の額が印字されています。取扱期限内であれば、税額と延滞金を同封の納付書で一緒に納められます。督促状のお知らせ欄には、取扱期限内に納付されない場合はさらに延滞金がつくことがある、とあり、そのように後からついた延滞金は、後日、市税事務所から別の納付書で送られてきます (大阪市の Q&A の Q2)。
いつまでに、どう払うか
督促状の裏面には、発付日から起算して10日を経過した日までに完納されないときは、その翌日から財産の差押えを受けることがある、とあります。地方税法 (第373条) でそう決められていて、大阪市の Q&A の Q15 でも同じ説明があり、市は督促状のほかに文書や電話で納税の催告も行う、とのことです。
同封の納付書の払い方は納税通知書の納付書と同じで、窓口・コンビニ・Pay-easy・クレジットカード・スマホ決済アプリで払えます (詳しくは固定資産税の納税通知書の記事の「払い方はいろいろ選べる」)。
私の納付書の取扱期限は、発付日の12日後でした。取扱期限を過ぎても、金融機関の窓口では手持ちの納付書で納付できます。Pay-easy・クレジットカード・スマホ決済アプリでは納付手続きができなくなるので、これらで払うには大阪市に納付書の再発行を依頼します。コンビニは取り扱いできない可能性がある、とのことです (大阪市の Q&A の Q2)。
私は取扱期限までに、au PAY の請求書払いで納付書の eL-QR を読み取って納付しました。
まとめ
- 督促状は納期限から30日以内に送られる (大阪市の場合)。納付済みでも行き違いで届くことがある
- 中身は督促状・納付書・案内のリーフレット。督促状には本来の納期限・税額・延滞金の額・納付書の取扱期限が書かれている
- 延滞金は日数と率 (令和8年は1か月まで年2.8%、その後 年9.1%) で計算され、計算した延滞金は100円未満を切り捨て、1,000円未満ならかからない
- 発付日から10日を経過すると差押えの対象になる規定がある。同封の納付書は取扱期限まで使えて、払い方は通常の納付書と同じ
雑記
遅れないようにするには、どうしたらよかったか。私はいつも税金の納期限をスケジュールに入れていますが、固定資産税は入れ忘れていました。今後の分は納期限をタスクに登録しました。大阪市の「納期限のお知らせ」メール (納期限の1週間前と前日に届く) を使う方法もあります。
大阪市の案内には「滞納を整理するためには多額の費用がかかり、この費用は、市民の皆様のために使われるべき市税から支出されることになります。市税を滞納することは、納税者の皆様に不利益であることはもちろん、大阪市にとっても大きな損失となります。市税を有効に使うため、納期限内の納付にご協力ください」とあります (自主納税と滞納 (大阪市))。申し訳ありませんでした。以降気をつけます。
参考リンク
公式・一次情報
- 督促状について (大阪市) — 督促状の発送時期 (納期限から30日以内) と、督促状に書かれている項目の説明
- 市税に関するその他のQ&A (大阪市) — 取扱期限を過ぎた納付書の扱い (Q2)・行き違い (Q12)・督促状のあと納付しない場合 (Q15)
- 市税の延滞金 (大阪市) — 延滞金の割合と、年ごとの延滞金特例基準割合の一覧
- 地方税法 (e-Gov 法令検索) — 第20条の4の2 (延滞金の端数計算)・第373条 (固定資産税に係る滞納処分)
同じテーマの記事・体験談
- 会社が天引きした税金を納付してなくて俺に督促状が来た話 (1) (note・よんてんごPさん) — 給与から天引きされていたはずの住民税の督促状が届き、役所で調べてもらったら会社が納めていなかった、という実体験 (3部構成)。納め忘れ以外の理由で督促状が届いた例